


联系我们

微信
岭南金融博物馆微信

扫一扫关注公众号
发表时间:2026-09-30
来源:岭南金融博物馆
民国时期,广东的金融与财政深陷于一种相互透支的恶性循环:财政因军阀割据、内战频仍而持续窘迫,不得不将金融体系当作提款机;而金融机构的信用则在一次次为财政兜底中被消耗殆尽,最终拖垮了整个经济。因政治上的不稳定且缺乏现代财政金融纪律,民国广东的财政与金融深陷于“以金融补财政,因财政毁金融”的泥潭。但这些都是表面现象,真正导致广东财源枯竭关键节点是税收。
在所有税收中,国税的归属与掌控,深刻地牵动着金融命脉。这些税源本是中央政府财政的支柱,但在广东半独立的状态下,其征收与支配常成为中央与地方激烈博弈的焦点。民国时期,广东地区所征收的主要国税包括关税、厘金、盐税、禁烟收入、印花税、烟酒税以及统税等七大类。
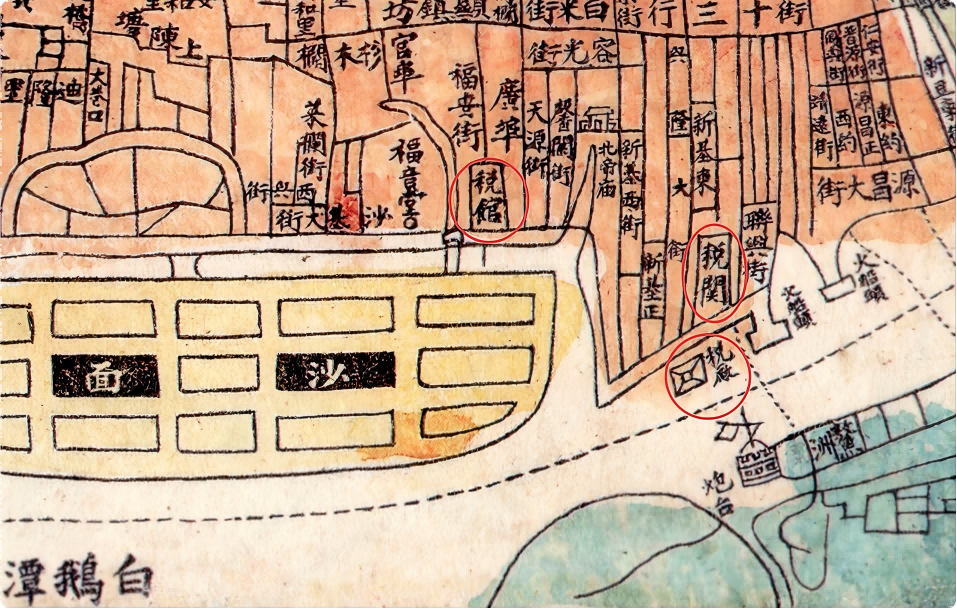
清末位于广州西关的税关、税厂与税馆
(一)关税:民国时期的海关分为洋关与常关两种体系。洋关负责对经由轮船运输的进出口货物征税,所征税款须直接上缴中央政府,广东地方政府无法动用分毫。常关则负责对由我国旧式船只运输的货物征税,税款归属广东省库。常关税收规模相对有限,据1931年左右的统计,年均收入约为二十一万六千元。其中,1914年全无收入,1923年度收入最少,仅一万六千元;收入最多的1926年度,则达到九十七万元。
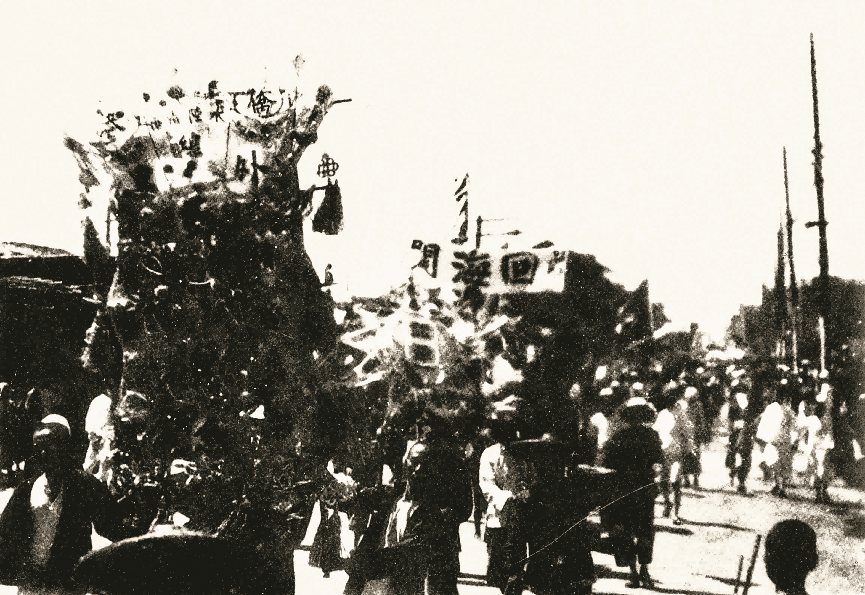
图片说明:1923年12月,孙中山要求北京外交使团将粤海关“关余”交与广州革命政府。图为广州群众团体游行,支持孙中山截留“关余”。
1923年,广东革命政府曾试图向洋关争取广东应分得的“关余”,即关税在偿付赔款和外债后的盈余部分,但最终未能成功。为此,广州国民政府于1926年10月11日毅然设立内地税局,开征内地税。该税规定:所有本地土产货物运销外省,以及进口洋货销往内地,均需按价值加征2.5%的税款。因该税款相当于当时海关正税税率5%的一半,故也称“二五税”。此举初期曾遭外商反对,但在当时革命情绪高涨、全国关税自主呼声强烈的背景下,外商最终被迫接受并缴纳。直至1929年2月1日,国民政府实行新的七级税率税则后,各地内地税局方才裁撤,该税停止征收。
内地税开征期间,收入颇为可观:1926年度收入三百三十万零三千元,1927年度增至四百七十四万七千元,1928年度则为三百九十四万三千元。这一税收不仅为当时革命政权提供了重要的财政支撑,也体现了在关税主权受限的情况下,广东当局为开辟新财源所做的努力。
(二)厘金:民国时期广东的厘金征收,沿自清咸丰年间,但征收范围已大为扩展,涵盖了通过税、落地税乃至部分出产税,系统异常复杂。在沿海沿江地带,厘厂、厘卡、厘哨遍布,往来货物与行旅屡受盘查,层层征税,滋扰甚重。以“行厘”一项为例,广东即设有厘厂28处,其下设的分所、分卡与分哨更是星罗棋布,难以计数。
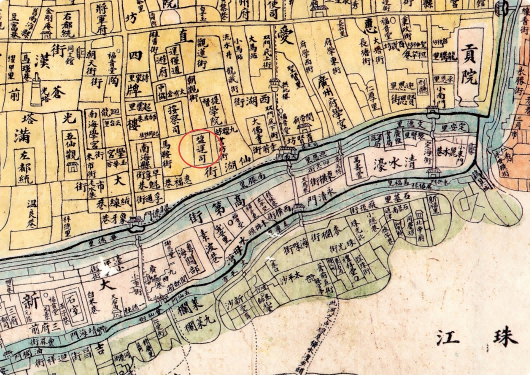
清末盐运司署的位置
(三)盐税:民国时期广东的盐税体系极为繁复,其核心为针对盐斤本身征收的“正税”。广东全境共设盐场17处,每场年产量约在四百万至五百万担之间。除盐斤正税外,盐税还延伸至以盐腌制的各类食品––包括咸鱼、梅菜、豆豉等不下二百余种,皆须课税。此外,在盐的运销过程中,还附征名目繁多的杂费,如牌照费、截角费、丈量费、验照费等。甚至对制盐的盐田及“漏主”(盐田经营者),也征收所谓“丁课”。若非长期经办盐务者,实难理清其全部脉络。
至于盐税实际解缴国库的数额,则与政局是否稳定、政府管控力强弱密切相关。1912至1931年的20年间,盐税入库款项起伏极大:1914年度分文未解;1924年度仅一千元;1923年度为一万元。而收入最高的1926年度,则达九百六十余万元。将这20年间的解库总额平均计算,每年盐税收入约为三百二十六万四千元。这一波动剧烈、高度依赖时局的数据,生动反映了盐税作为传统大宗税源,在动荡年代的征收实态。
(四)禁烟收入:在民国广东,所谓“禁烟”长期名存实亡。烟土的运销实际上多由军人及地方恶势力包庇操纵。政府虽数次颁布禁烟令,然往往流于一纸空文。不仅滇、桂军官兵中吸食者甚众,不少政府官员自身亦耽于此道,更将烟土贸易视作敛财之途,真正有效的禁绝无从谈起。因此在民国早期,政府库账中并无“禁烟收入”一项。
直至1925年7月,国民政府任命范其务为禁烟督办,设立禁烟局,才转而采取“寓禁于征”之策,公开对烟土运销征税。其办法是将烟膏烟土税统归商人承包,按月包征包解,定额为毫洋一百万元,折合全年一千二百万元(约合大洋一千万元)。然据国库账册记载,实际年均收入仅约七百万元大洋,最高年份约八百至九百万元,最低仅六百万元,与定额颇有差距。
1930年,国民政府重申禁烟,广东亦设立禁烟委员会,明面上禁烟收入就此取消。但各地私下的活动并未断绝,只是转至半公开或地下状态。烟土毒害最终在新中国成立后人民政府雷厉风行的禁烟运动中彻底铲除。
(五)印花税:民国广东的印花税分为普通印花税与特种印花税两类。普通印花税涵盖范围甚广,其应贴印花的凭证多达七十四种,具体分为三类:第一类包括发货票、寄存物件凭证、支取银钱货物凭折等十五种;第二类包括提货单、承揽字据、典卖契据、承领或承租官产执照等十四种;第三类则包括出洋游历护照、行李护照乃至戏券、游艺券及“局票”等四十五种。特种印花税则专指汽水印花税与爆竹类印花税两种,其中爆竹类税率颇重,需按售价百分之二十贴用印花税票。
普通印花税自1913年开征,汽水与爆竹类特种印花税则始于1923年。然而,印花税的实际入库情况在国库账目中极为混乱。1921、1923及1924年度,账上均无分文入库,也可能混入其他科目。1925年,却突然激增至一百八十余万元收入;1926年又骤降至八万多元;1928年又激增为四百四十多万元(其中很可能并入其他税款)。自1928年起,印花税局始有独立账目可考,其收入数据相对可靠。值得注意的是,除1928年或因累积存款解库导致库收数字较高外,其余年份税局自报的收入数额大多大于实际解库数额。此间差额,可能源于税局截留部分税款或直接坐支而未办理转账。
(六)烟酒税:民国广东的烟酒税的征收方式颇不稳定,或招商承包,或由烟酒税局及其下属的稽征分局、稽征所直接征收,亦有部分承包、部分官征的混合情形,屡有变更。其征税范围,在烟类方面主要包括:土烟叶、土烟骨、条丝烟叶、条丝烟骨以及烟类营业牌照。酒类则涵盖:本省酿制的土酒、外省输入的酒、进口洋酒、酒精以及酒类营业牌照。从1912至1931年度,烟酒税的年均收入约为二百一十二万三千元。其中收入最低的为1923年度,仅二十一万九千元;而最高的1931年度,则达到四百六十万八千元,各年度间波动颇为显著。
(七)统税:统税实质上是一种针对工业产品征收的出厂税。其之所以得名,在于实行“一物一税”原则,即货物一次性缴纳统税后,便可在全国范围内运销而不再重征,同时征收机关与税率也实现统一。
此项税制的推行,主要是为了弥补裁撤厘金后国库收入的缺口。1929年5月,广东省率先试办卷烟统税,其后逐步扩大范围,1932年1月1日,又加征面粉、棉纱、火柴统税,至此形成共四类统税项目。在税收实绩方面,1931年1至6月,实收三百余万元;1931年度增至八百多万元;1932年度,统税收入已突破一千零五十多万元,增长趋势明显。
上述关税、厘金、盐税、禁烟收入、印花税、烟酒税及统税这七项主要国税,共同构成了广东的主要岁入来源,但其征收与管理均陷于混乱与低效。广东省当时还征收爆烈品专卖收入、舶来品大学附加费等零星税捐,但比重较小。
关税主权受限,洋关收入尽归中央,迫使广东另辟蹊径开征“二五税”;厘金制度则系统庞杂、层层盘剥,所谓“裁厘”多属名目更易;盐税虽为大宗,却附征繁苛,且入库款项随政局剧烈波动,极不稳定;禁烟收入实为“寓禁于征”,反使烟土贸易半合法化,成为特殊财源;印花税范围无边,账目混乱,征管漏洞丛生;烟酒税征收方式变动不居,年度收入起伏悬殊;统税作为弥补裁厘损失的新税,虽增长迅速,亦难掩整体税制之困局。
总而言之,这套税制征收成本高昂、扰民甚深,且收入极不可靠,严重依赖政局与包商。它非但未能为地方治理提供稳定财源,反而加剧了社会矛盾,并成为中饱私囊的温床。国税体系的如此境况,正是民国广东政治分裂、治理能力低下在经济层面的直接投射,也为其财政金融的总体危机埋下了伏笔。
(节选自:广州市社科院与岭南金融博物馆合作课题阶段性成果。)